Financiar tu casa en Florida: hipotecas, pre-aprobación y costos explicados en español
¿Se puede financiar la compra de una casa en The Villages, Florida hablando español? Sí, y de hecho la mayoría de los compradores usan una hipoteca. El camino empieza con la pre-aprobación de tu préstamo, y según tu situación puedes calificar con un enganche desde el 3% o el 3.5%, o incluso sin enganche si eres elegible para un préstamo VA; los compradores que vienen de otro país también tienen opciones reales. En esta guía te explico en español cuánto necesitas para el enganche, qué son los costos de cierre, cómo funciona la cuota de servicios (el amenities fee, porque aquí no hay una HOA tradicional) y qué documentos preparar. Soy Lili Whittington, MBA, tu agente bilingüe en The Villages y Broker Associate licenciada en Florida (BK3090328), con más de 20 años de experiencia y más de 450 casas vendidas. Llámame al 954-235-4766 y te acompaño en cada paso.
Una de las primeras preguntas que me hacen los compradores hispanos, tanto los que viven en Estados Unidos como los que planean mudarse desde otro país, es si pueden pagar su casa a plazos o si necesitan el dinero completo en efectivo. La respuesta corta es que sí se puede financiar, y hacerlo bien empieza mucho antes de ver casas. En este artículo te doy el panorama completo, en español y sin tecnicismos difíciles, para que llegues a tu primera cita con el prestamista sintiéndote seguro.
¿Puedes comprar una casa en The Villages con financiamiento?
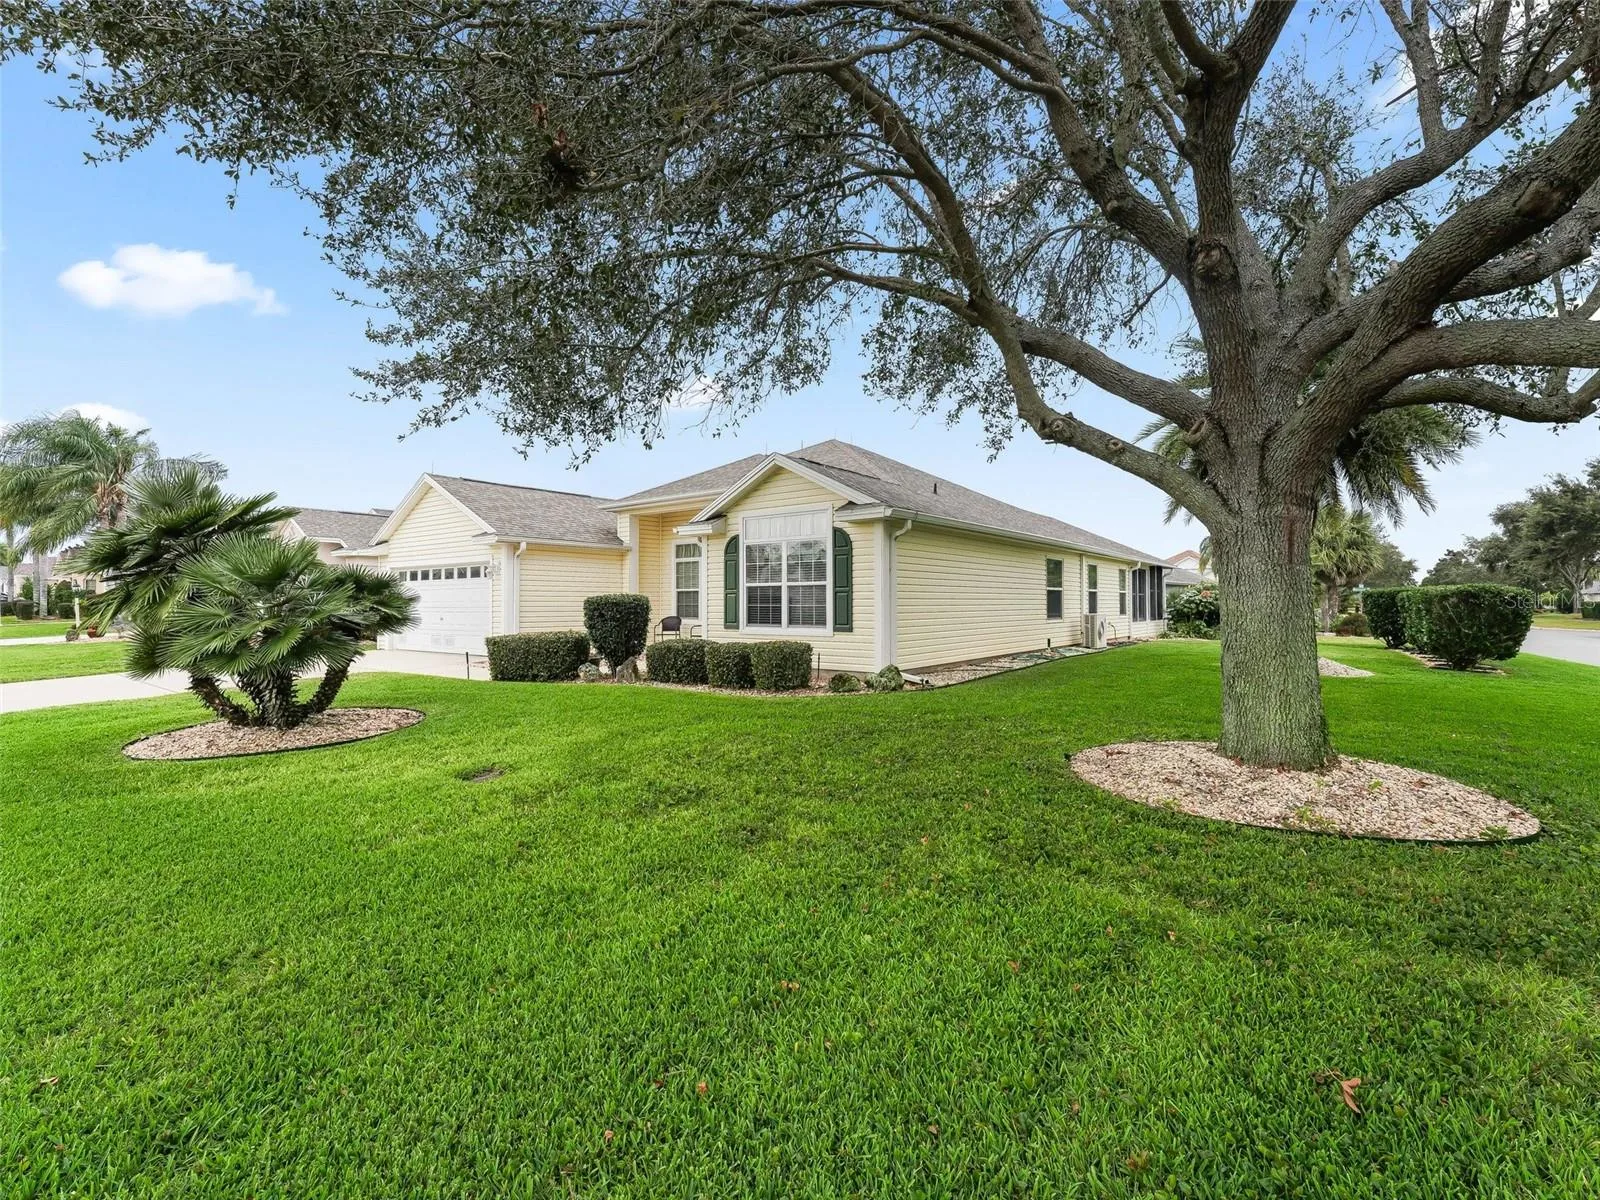
Claro que sí. En The Villages, como en el resto de Florida, la gran mayoría de las compras se cierran con una hipoteca. Según los informes de mercado de fines de 2026, el precio medio de una casa en The Villages ronda los $355,000 a $360,000, y la mayor parte de las viviendas son de una sola planta, algo que a muchos compradores mayores les encanta. Con un precio así, muy pocas personas pagan todo en efectivo: lo normal es dar un enganche (el pago inicial) y financiar el resto con un préstamo hipotecario.
Lo importante es entender que aquí el financiamiento funciona igual que en el resto del país, con la diferencia de que The Villages es una comunidad para mayores de 55 años (uno de los residentes debe tener al menos 55) y de que los costos mensuales incluyen la cuota de servicios en lugar de una HOA tradicional. Ninguna de esas dos cosas complica tu hipoteca; solo las sumas a tu presupuesto, como te explico más abajo.
¿Cuánto dinero necesitas de enganche?
El enganche depende del tipo de préstamo y de tu historial de crédito. Estas son las cifras más comunes que los compradores en Florida usan hoy:
- Préstamo FHA: desde un 3.5% de enganche con un puntaje de crédito de 580 o más; si tu puntaje está entre 500 y 579, el enganche sube al 10%.
- Préstamo convencional: desde un 3% para compradores que califican con programas de primera vivienda como HomeReady y Home Possible; en la práctica, la mayoría de los préstamos convencionales piden entre el 3% y el 5%.
- Préstamo VA: 0% de enganche para veteranos, militares activos y cónyuges elegibles. Si tienes servicio militar, esta es una de las mejores ventajas que puedes usar.
Para que te hagas una idea con números: en una casa de unos $355,000, un enganche del 3.5% equivale a unos $12,400, un enganche del 5% a unos $17,800, y un enganche del 20% a unos $71,000. No necesitas llegar al 20%: ese porcentaje solo te ayuda a evitar el seguro hipotecario privado (PMI), pero es totalmente normal comprar con menos.
¿Puedo obtener una hipoteca si no soy ciudadano estadounidense?
Sí, es posible, y es una pregunta que me hacen muchísimo las familias que vienen de América Latina. La respuesta exacta depende de tu estatus migratorio:
- Residentes permanentes (tarjeta verde) y titulares de visas de trabajo válidas (como H-1B, L-1, O-1, TN, E-1 o E-2) pueden calificar para préstamos convencionales en condiciones similares a las de un ciudadano, siempre que estén legalmente presentes en el país y tengan ingresos verificables.
- Nota importante sobre FHA: desde mayo de 2025, los préstamos FHA se limitan a ciudadanos y residentes permanentes; la mayoría de los titulares de visas ya no califican. Por eso, para muchos compradores internacionales el préstamo convencional es la vía principal.
- Si pagas impuestos en Estados Unidos con un ITIN en lugar de un número de Seguro Social, existen préstamos ITIN o de cartera ofrecidos por prestamistas especializados. Suelen pedir un enganche mayor (a menudo del 20% al 30%) y aceptan historial de crédito alternativo, como recibos de alquiler o estados de cuenta bancarios.
También debes saber que la ley de Florida tiene reglas especiales para compradores de ciertos países, así que lo más prudente es confirmar tu caso con un prestamista y con tu agente desde el principio. Yo trabajo a diario con clientes locales, nacionales e internacionales, y lo primero que hacemos es sentarnos a revisar tu situación para saber exactamente qué opciones tienes.
El primer paso: la pre-aprobación de tu préstamo
Antes de recorrer ni una sola casa, tu tarea número uno es obtener la pre-aprobación. El prestamista revisa tus ingresos, tu crédito, tus deudas y tus ahorros, y te dice cuánto puedes pedir prestado. Con esa carta en la mano sabes exactamente tu presupuesto, y en un mercado donde las buenas casas se venden rápido, llegar pre-aprobado hace que tu oferta sea mucho más fuerte para el vendedor.
No confundas la pre-calificación con la pre-aprobación: la primera es una estimación rápida y la segunda implica que el prestamista ya revisó tus documentos. Para comprar con seriedad, busca la pre-aprobación por escrito. Y aquí va un consejo de agente con más de 20 años: trabaja con un prestamista local que conozca The Villages y que pueda explicarte todo en español si lo necesitas.
Los costos de cierre: el dinero que debes planear además del enganche
Muchos compradores se sorprenden al descubrir que, además del enganche, hay que pagar los costos de cierre (closing costs). En Florida, los compradores suelen pagar entre el 2% y el 5% del precio de la casa en estos costos, y el promedio estatal ronda el 2.3%. En una casa de unos $355,000, eso significa entre $8,000 y $17,000 adicionales, dependiendo del préstamo y del condado.
¿Qué incluye? La tasación de la vivienda, el seguro de título, el impuesto de timbre (documentary stamp tax), los honorarios del prestamista y los pagos por adelantado de seguros e impuestos. Cuando comparamos una casa con otra, siempre miramos estos números juntos, porque dos casas con el mismo precio pueden tener costos de cierre distintos según el financiamiento.
No olvides la cuota de servicios en tu presupuesto mensual
Esta es una de las diferencias que más valoro explicar a mis clientes hispanos: The Villages no tiene una asociación de propietarios (HOA) tradicional. En su lugar, los residentes pagan una cuota de servicios, el amenities fee, que para los compradores nuevos en 2026 ronda los $204 al mes. Esa cuota cubre la mayor parte del estilo de vida: centros recreativos, piscinas, gimnasios, canchas de tenis y pickleball, el golf ejecutivo, los senderos y los miles de clubes y actividades.
Además de la cuota de servicios, cada vivienda tiene su propia evaluación de distrito (CDD) para la infraestructura, que varía según la aldea y la fase, y después están los impuestos, el seguro y los servicios públicos. Cuando comparas dos casas, siempre pide los dos números: la cuota de servicios y la evaluación CDD. En las comunidades fuera de The Villages, en los condados de Marion, Sumter y Lake, sí es común encontrar HOA tradicionales, así que cada caso es distinto y conviene revisarlo con calma.
¿Comprar en efectivo o con hipoteca?
No hay una respuesta única. Comprar en efectivo puede hacer tu oferta más competitiva porque el cierre es más rápido y simple, y muchos compradores internacionales prefieren esta vía para evitar trámites. Pero financiar es totalmente normal: con una pre-aprobación sólida y un prestamista eficiente, tu oferta es perfectamente competitiva. Muchos jubilados venden su casa en el norte, usan una parte como enganche y financian el resto, y eso les deja liquidez para disfrutar la nueva vida.
La decisión correcta depende de tus ahorros, tus ingresos y tus planes. Por eso mi trabajo es sentarme contigo, en español si así lo prefieres, y revisar las opciones antes de dar un solo paso.
Los documentos que debes preparar
Para ahorrarte tiempo, te dejo la lista de lo que el prestamista va a pedir. Tenla lista y el proceso será mucho más rápido:
- Pasaporte o identificación con foto y, si aplica, tu visa o tarjeta de residencia.
- Número de Seguro Social o, si no tienes uno, tu ITIN.
- Declaraciones de impuestos de los últimos dos años.
- Recibos de nómina de los últimos meses o, si trabajas por cuenta propia, tus estados de cuenta bancarios.
- Estados de cuenta de tus cuentas bancarias y de tus inversiones, para demostrar el enganche.
Si vienes de otro país y no tienes historial de crédito en Estados Unidos, no te preocupes: hay prestamistas que aceptan historial alternativo, como recibos de alquiler o referencias bancarias de tu país. Contar con un buen equipo bilingüe hace toda la diferencia en estos casos.
Cómo te acompaño en cada paso
Soy Lili Whittington, MBA, Broker Associate de Soundings LLC y tu agente bilingüe en The Villages. Hablo español e inglés, llevo más de 20 años ayudando a familias hispanas a comprar su casa en The Villages y en los condados de Marion, Sumter y Lake, y tengo designaciones como CLHMS, SRES, MRP, ABR, SFR y CIPS. Más de 450 familias ya han cerrado con mi ayuda, y mi trabajo empieza mucho antes de la primera oferta: revisamos tu presupuesto, te presento a prestamistas de confianza que explican todo en español, y te acompaño hasta el día del cierre para que no firmes nada que no entiendas.
¿Listo para empezar? Llámame o escríbeme al 954-235-4766 o agenda una consulta gratuita en calendly.com/liliwhittington. Hablamos español, hablemos de tu futuro en Florida.
Sigue Explorando
Comprar una casa en Florida: el paso a paso explicado en español
Pre-aprobación, oferta, inspección, cierre y cuánto dinero necesitas.
ConsejosComprar casa en Florida en español: consejos bilingües para entenderlo todo
El vocabulario clave y las preguntas que debes hacer antes de firmar.
Sobre la Autora
Lili Whittington, MBA es Broker Associate de Soundings LLC en The Villages, FL. Con más de 20 años de experiencia y más de 450 casas vendidas, se especializa en casas de lujo, relocación por jubilación y vivienda para adultos mayores en los condados de Marion, Sumter y Lake. Es bilingüe en inglés y español y cuenta con designaciones como CLHMS, SRES, MRP, ABR, SFR y CIPS.
¿Listo para financiar y comprar tu casa en The Villages?
Me encantaría ayudarte a revisar tu presupuesto, conectarte con un prestamista de confianza y encontrar la casa perfecta, en español y con toda la tranquilidad. Con más de 20 años ayudando a compradores y vendedores en The Villages, te acompaño en cada paso.
Llama o escribe: 954-235-4766 · Email: lilianewhittington@gmail.com
Agenda una Consulta Gratuita